化工巨头:日本旭化成的特色制药野心,国际化
来源:药融圈 | 发布时间:2026-10-30
摘要:日本化工巨头旭化成正靠“买买买”把制药做成全球特色专科,从卖药升级为包揽医疗解决方案。他们专挑器官移植、肾病和抗感染等冷门重症下手,通过收购欧美公司补齐短板。虽然2025财年医疗保健板块卖了6600多亿日元,但受并购摊销影响,预计明年利润会下滑。
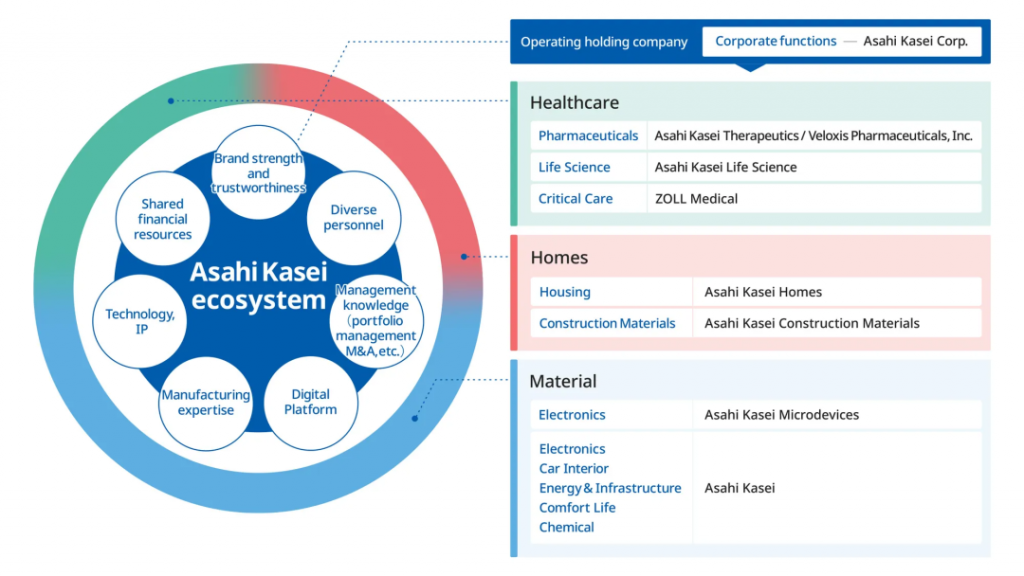
药融圈数据监测显示:日本旭化成(Asahi Kasei)是一家多元化的综合化学制造商,其历史最早可以追溯到1922年成立的旭绢织株式会社,在一个多世纪的时间里,旭化成通过积极的投资组合转型不断增长,以满足各个时代不断变化的需求。目前,集团运营着医疗保健、住宅和材料三个业务部门,在全球约40个国家设有生产、销售和研发基地,主要分布在北美、亚洲和欧洲,拥有约5万名员工。
深耕医疗五十载,并购驱动全球化
资料显示,旭化成集团的医疗保健业务始于1974年生产人工肾,随后于1978年正式进入医药领域并销售口服抗癌药Sunfural™。随着全球医疗需求的增长,集团通过一系列跨国并购加速全球化布局:2012年收购美国ZOLL Medical(卓尔医疗)公司切入急救医疗领域,2020年收购美国Veloxis Pharmaceuticals强化移植医学业务,并于2022年收购美国Bionova Scientific进军CDMO领域。
近年来,集团进一步巩固其作为全球专业制药公司的地位,于2024年收购瑞典Calliditas Therapeutics AB(云顶新耀拥有其核心产品布地奈德肠溶胶囊的大中华区权益),同时拓展睡眠呼吸暂停综合征诊疗等新业务。
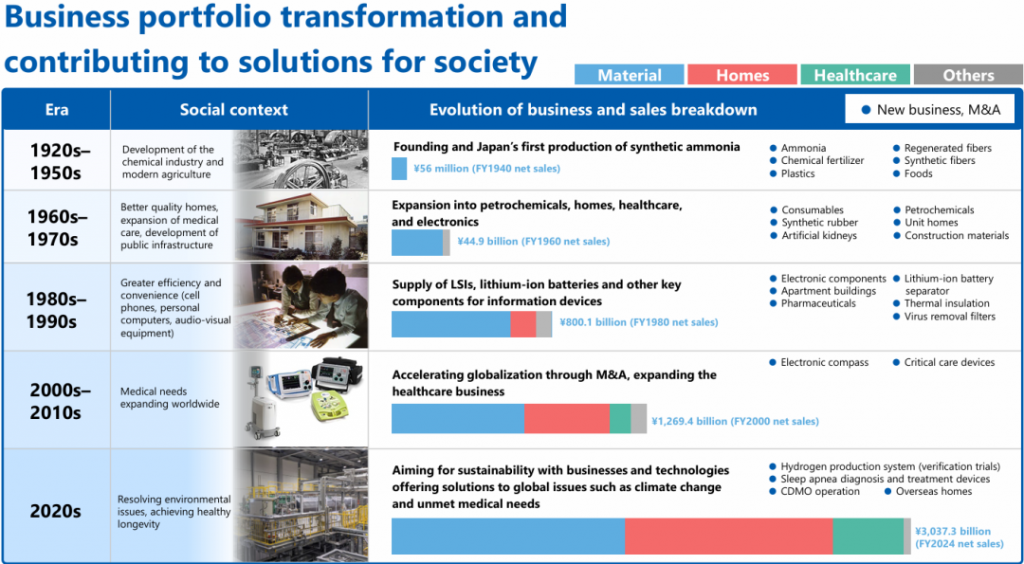
如今,旭化成的医疗保健业务涵盖制药、生命科学服务、重症监护三大板块,致力于解决未被满足的医疗需求。其中,其制药业务旗下拥有旭化成医药株式会社(Asahi Kasei Therapeutics),以及Veloxis Pharmaceuticals和Calliditas Therapeutics两家子公司。另外在2026年4月,旭化成完成对德国抗感染药物公司Aicuris的收购,并将其并入子公司Veloxis Pharmaceuticals。(分拆自大药企,抗感染Biotech: 62.2亿被收购)2026年10月9日,日本Asahi Kasei Therapeutics 宣布,美国食品药品监督管理局FDA批准 HOVILPRI 片剂上市,用于免疫功能低下成人患者,治疗对标准抗病毒治疗难治(伴或不伴耐药)的单纯疱疹病毒皮肤黏膜病变。HOVILPRI 属于全新口服解旋酶 – 引物酶抑制剂,是近 30 年来 FDA 批准的首个具备全新作用机制的单纯疱疹病毒治疗药物。
2025财年,旭化成整个医疗保健业务总销售额达到6641亿日元,同比增加482亿日元;医疗保健营业收入达835亿日元(+30.3%),其中包括制药+生命科学服务的473亿日元(+77.6%),以及重症监护的361亿日元(-3.3%)。
战略焕新:从“制药”到“医药”的底层逻辑升级
药融圈数据监测显示,2026年4月1日,旭化成制药株式会社(Asahi Kasei Pharma)正式更名为旭化成医药株式会社(Asahi Kasei Therapeutics)。此次更名并非简单的品牌重塑,而是业务逻辑的根本性升级。此前在2025年7月,旭化成制药已将酶与诊断试剂业务剥离给长濑诊断(Nagase Diagnostics),进一步聚焦核心治疗领域。新名称“旭化成医药”不局限于现有的药品提供,更凝聚了公司着眼于整体医疗,为患者创造价值,进一步填补未被满足的医疗需求的决心。
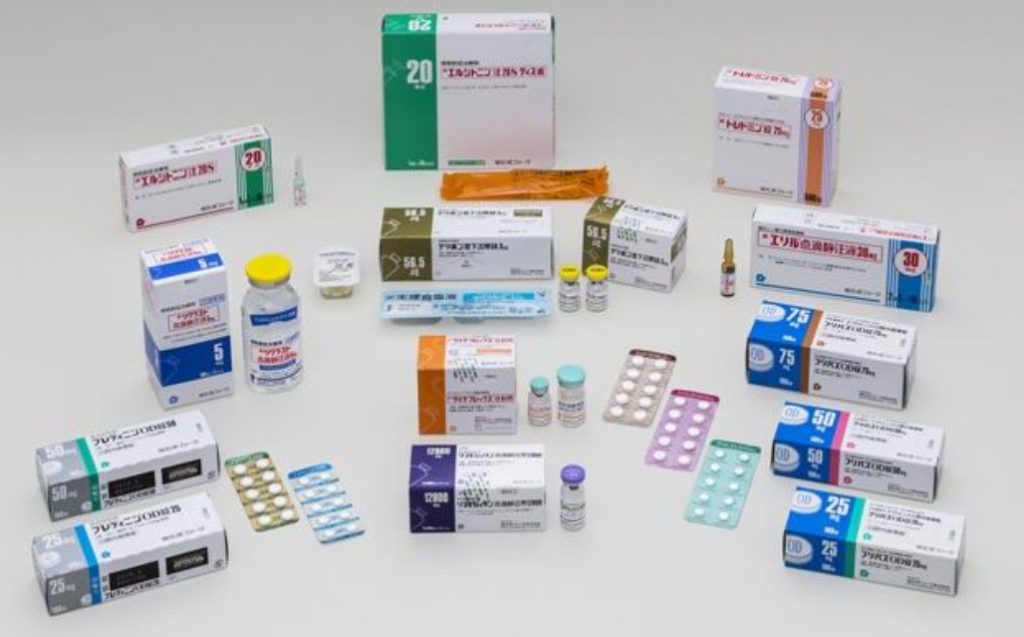
作为一家全球特色制药企业,旭化成医药聚焦自身具备优势的疾病领域,形成了涵盖骨科、急救/重症监护、免疫、泌尿系统、中枢神经系统等领域的核心产品矩阵。
骨科领域:
Teribone(醋酸特立帕肽)是一种促进骨形成的人甲状旁腺激素制剂,通过每周一次或每周两次的皮下注射,用于治疗骨质疏松症;
Reclast(唑来膦酸)是一种抑制骨吸收的双膦酸盐类药物,通过每年一次的静脉输注治疗骨质疏松症。Reclast由诺华开发;
Elcitonin(依降钙素)Injection 20S是一种骨质疏松症治疗药物(降钙素制剂),主要用于缓解由骨质疏松症引起的疼痛。
自身免疫与炎症领域:
Kevzara(Sarilumab,沙利鲁单抗)是一种阻断白细胞介素-6(IL-6)作用的人源单克隆抗体,用于治疗类风湿性关节炎,Kevzara由赛诺菲/再生元开发;
Plaquenil(硫酸羟氯喹)是一种免疫调节剂,适用于治疗皮肤型红斑狼疮(CLE)和系统性红斑狼疮(SLE),Plaquenil由赛诺菲开发;
Bredinin(咪唑立宾)是一种免疫抑制剂,用于抑制肾移植后的免疫排斥反应,并用于治疗肾病综合征、狼疮性肾炎和类风湿性关节炎。
重症感染与急救领域:
Cresemba(硫酸艾沙康唑)是一种三唑类抗真菌药物,用于治疗多种真菌感染,包括曲霉病(侵袭性曲霉病、慢性进行性肺曲霉病、单纯性肺曲霉球)、毛霉菌病以及隐球菌病(肺隐球菌病、播散性隐球菌病、隐球菌性脑膜炎);
Recomodulin(重组人血栓调节蛋白α)是一种通过基因工程技术生产的血栓调节蛋白制剂,用于治疗恶性肿瘤和感染性疾病等引发的弥散性血管内凝血(DIC);
Famvir(泛昔洛韦)是一种抗疱疹病毒药物,用于治疗带状疱疹和单纯疱疹,Famvir由诺华开发,在日本Famvir由Maruho(玛路弘医药)负责销售。
肾脏病与血液系统:
Doptelet(马来酸阿伐曲泊帕)是一种促血小板生成素受体激动剂,用于改善计划接受侵入性操作的慢性肝病患者伴发的血小板减少症。旭化成制药已从瑞典罕见病制药巨头Sobi日本公司(Swedish Orphan Biovitrum Japan Co)获得该药在日本用于治疗慢性肝病相关血小板减少症的独家分销权;
Empaveli(Pegcetacoplan)是一种聚乙二醇化多肽,通过抑制补体蛋白C3的功能,用于治疗阵发性睡眠性血红蛋白尿症(PNH)。旭化成制药也是从Sobi日本公司获得该药在日本用于治疗PNH的独家分销权。
(孤儿药企业也能成为香饽饽?瑞典这家制药公司说可以)
中枢神经和泌尿系统等领域:
Flivas(萘哌地尔)是一种α1受体阻滞剂,用于治疗良性前列腺增生症伴随的排尿障碍(如排尿困难、夜尿增多、残尿感等);
Toledomin(盐酸米那普仑)是一种属于SNRI类(5-羟色胺和去甲肾上腺素再摄取抑制剂)的抗抑郁药,Toledomin由皮尔法伯制药公司开发;
Eril(盐酸法舒地尔水合物)是一种Rho激酶抑制剂,用于治疗蛛网膜下腔出血后引起的脑血管痉挛及迟发性脑缺血症状。
管线全景:日本本土与海外专科的协同布局
旭化成医药的研发与商业体系由日本总部的多元化管线与海外子公司Veloxis和Calliditas的差异化优势共同支撑。
·日本总部:多元化基石与急重症突破
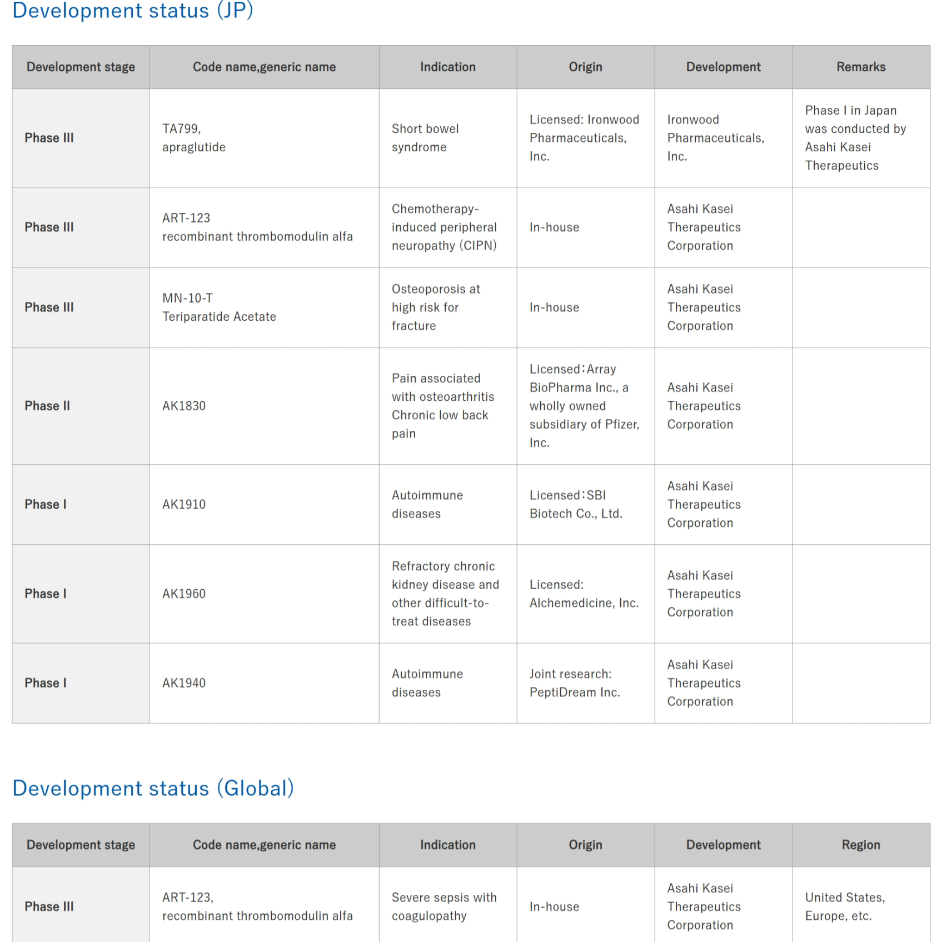
旭化成医药日本本部拥有深厚的自研底蕴,管线覆盖罕见病、骨科疼痛及自身免疫领域。引进自Ironwood的TA799(Apraglutide)用于治疗短肠综合征,由旭化成医药负责其在日本境内的临床推进,包括已完成的1期临床试验;自研的ART-123(重组血栓调节蛋白α)针对化疗引起的周围神经病变(CIPN)目前处于3期临床研究阶段;以及自研的MN-10-T(醋酸特立帕肽)用于高骨折风险骨质疏松症,也处于3期临床研究阶段。
在早期研发中,AK1830引进自Array BioPharma/辉瑞,聚焦骨关节炎相关疼痛与慢性腰痛,处于2期临床研究阶段,而AK1910(引进自SBI Biotech)和AK1940(与PeptiDream联合研发)针对自身免疫疾病;选择性内皮素A受体拮抗剂AK1960(引进自Alchemedicine)则针对难治性慢性肾病及其他难治性疾病,已于今年2月在日本启动1期临床研究。
在全球化拓展上,自研核心产品ART-123(重组血栓调节蛋白α)正在美欧开展针对伴有凝血障碍的严重脓毒症的3期试验。
·Veloxis:移植医学与抗感染的专业化深耕
2020年,旭化成收购了Veloxis Pharmaceuticals,该公司专注于器官移植领域的免疫抑制管理,其核心产品ENVARSUS XR(他克莫司缓释片)采用了专有MeltDose技术,实现了每日一次的长效缓释。该药物不仅获批用于预防新发肾移植患者的器官排斥,还适用于从速释他克莫司制剂转换的肾移植患者,极大地减轻了患者的服药负担。
在研管线方面,Pegrizeprument(VEL-101)是Veloxis于2021年4月从OSE Immunotherapeutics引进的一款聚乙二醇化的单克隆抗体片段,通过直接阻断CD28介导的T细胞共刺激来预防实体器官移植后的急性排斥反应。其独特之处在于不阻断CTLA-4,从而在抑制T细胞活化的同时保留机体天然的免疫调节功能,有望降低传统免疫抑制剂的毒性风险。该项目当前正作为维持期免疫抑制疗法推进临床开发,目标是为移植患者提供更安全、便捷的皮下注射居家治疗方案。
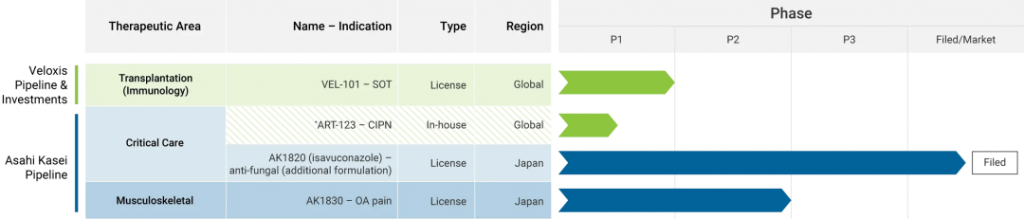
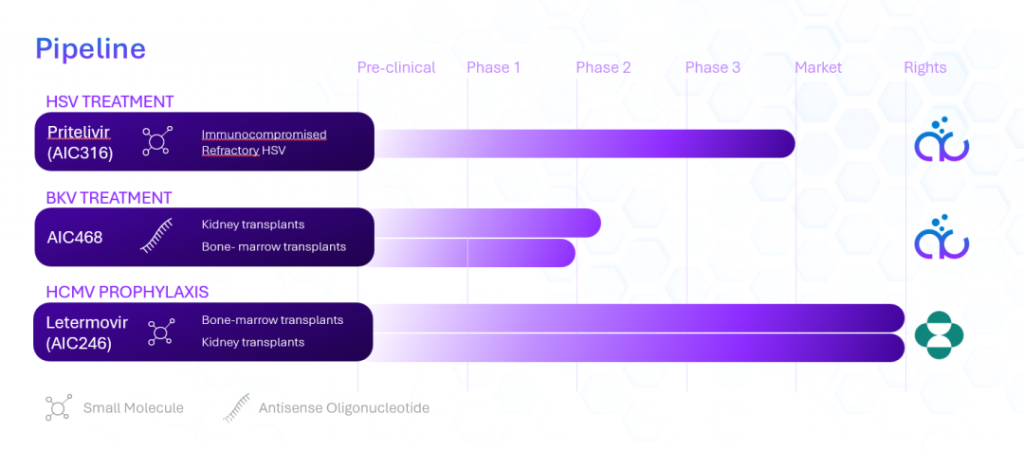
2026年4月,旭化成通过美国子公司Veloxis收购了德国抗感染药物公司Aicuris,其管线将直接并入Veloxis,进一步强化其在移植后感染预防领域的领导地位。据了解,Aicuris的核心产品来特莫韦(商品名PREVYMIS,由默沙东负责商业化,Aicuris收取特许权使用费)用于预防造血干细胞移植及肾移植受者巨细胞病毒(CMV)再激活,已在全球60多个国家上市并保持强劲增长。近期,FDA进一步批准其用于高危肾移植患者(CMV血清阳性供体/血清阴性受体),日本也批准了其用于实体器官移植,显著扩大了市场潜力。
Aicuris的后期管线Pritelivir是一款针对耐药单纯疱疹病毒(HSV)的创新药物,通过靶向解旋酶-引物酶复合物发挥作用,对耐阿昔洛韦毒株依然有效。该药已获FDA突破性疗法认定,并在全球3期试验中达到主要终点,展现出优于标准疗法的疗效。此外,针对肾移植BK病毒再激活的AIC468是一种反义寡核苷酸疗法,旨在直接抑制病毒复制并保护移植物功能,目前处于早期临床试验阶段。
·Calliditas:IgA肾病与罕见病布局
2024年,旭化成收购了瑞典Calliditas Therapeutics AB,其商业化基石是Nefecon(布地奈德肠溶胶囊),这是一款靶向释放的皮质类固醇制剂,专门用于治疗IgA肾病(IgAN)。通过精准作用于肠道黏膜,有效减少致病性IgA1的产生,从而延缓肾功能衰退,该药物是全球首个IgAN对因治疗药物。目前,该产品已在美国(商品名TARPEYO)、欧洲(KINPEYGO)及中国(耐赋康)获批上市,并在日本处于上市前准备阶段,确立了其在IgA肾病领域的全球领先地位。
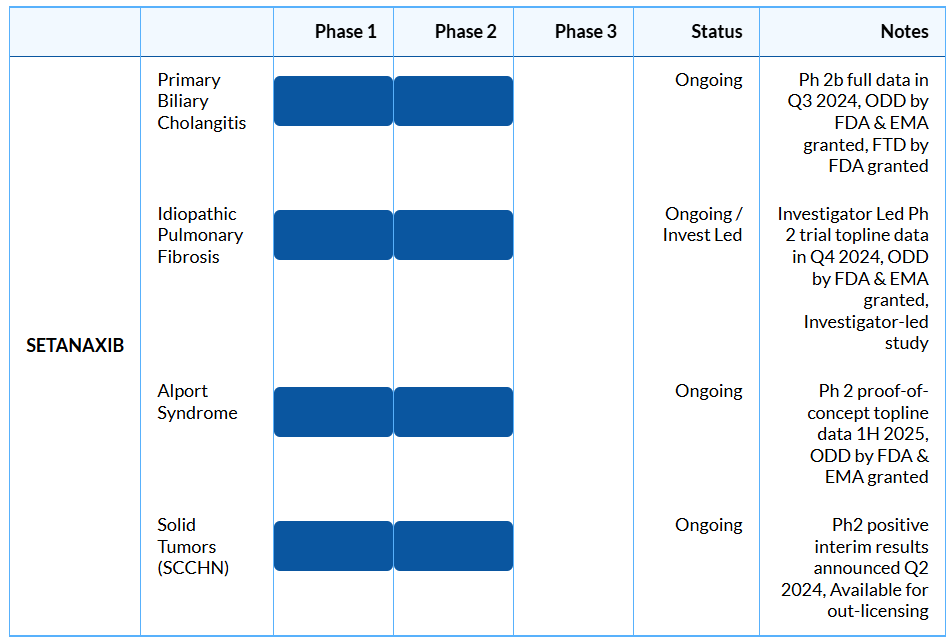
Calliditas正在开发的Setanaxib是一款NOX1/4抑制剂,旨在治疗纤维化罕见病和实体瘤。在原发性胆汁性胆管炎(PBC)的2a期临床试验中,Setanaxib不仅改善了患者的疲劳症状,还显著降低了肝硬化程度。此外,该药物还在特发性肺纤维化(IPF)、Alport综合征及头颈部鳞癌适应症开展了多项2期临床研究。
另外值得一提的是,国内创新药+商业化企业 云顶新耀持有布地奈德肠溶胶囊(耐赋康)的大中华区权益。2025年该产品在中国市场销售收入突破14亿元,同比增长超300%。近期,云顶新耀通过BD引进Dimerix的CCR2抑制剂DMX-200、麦科奥特的双特异性融合多肽MT1013等创新资产,加速将肾科布局从IgA肾病拓展至FSGS及慢性肾脏病并发症等更广泛领域,形成了多层次、多靶点的肾病产品矩阵。
制药板块业绩透视
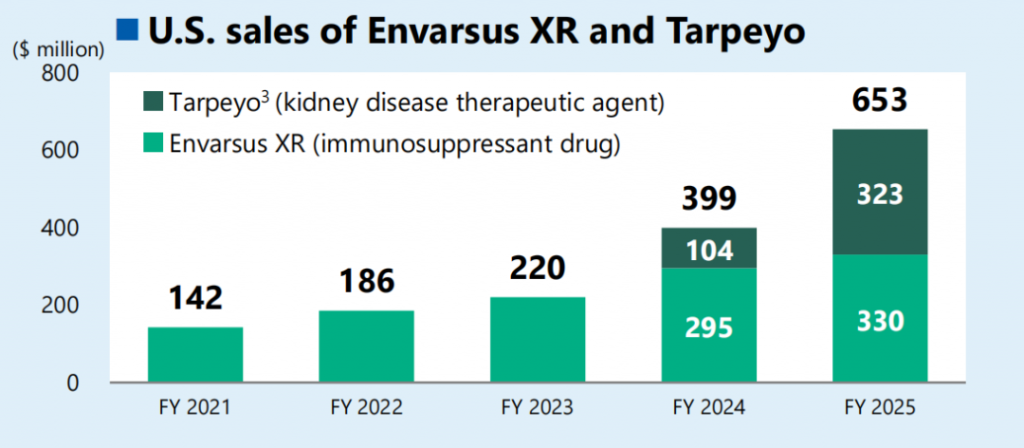
2025财年(2025年4月至2026年3月),在旭化成的制药业务板块中,美国市场的双引擎,肾病药物Tarpeyo(布地奈德肠溶胶囊)和移植药物Envarsus XR(他克莫司缓释片)销售额合计达6.53亿美元,同比大幅增长。
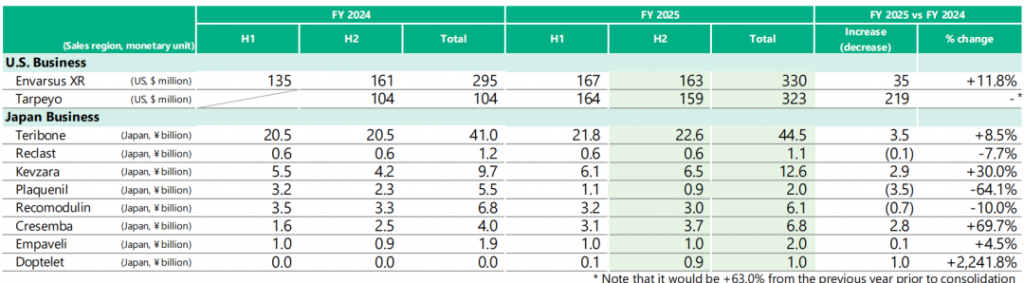
同时,日本本土主力产品Teribone(醋酸特立帕肽)稳健增长至445亿日元(+8.5%),继续充当现金牛角色;自免药物Kevzara(沙利鲁单抗)增长强劲,达126亿日元(+30.0%);抗真菌药Cresemba(硫酸艾沙康唑)也实现了69.7%的高速增长;Plaquenil(硫酸羟氯喹)销售额大幅下滑64.1%至20亿日元;Recomodulin(重组人血栓调节蛋白α)也有10%的跌幅;新上市或处于推广期的药物如Doptelet(马来酸阿伐曲泊帕)虽基数极低(10亿日元),但显示出巨大的同比增幅(+2241.8%)。
展望2026财年,尽管Tarpeyo(布地奈德肠溶胶囊)等核心产品将继续放量,但受Aicuris收购带来的商誉摊销增加及研发支出(含许可引进费)上升影响,预计营业利润将有所下滑。在当前的中期经营计划中,公司一方面推动Envarsus XR、Tarpeyo,以及日本国内主力产品的收入增长;另一方面持续向自身免疫、肾病、移植及严重感染疾病四大领域进行增长型投资,包括计划在三年期内投入约400亿日元用于外部许可引进,以丰富未来的管线储备。
资本+赋能:旭化成医药常青风投基金
除了内部研发与并购,旭化成医药还设立了名为“Asahi Kasei Therapeutics Venture Capital”的常青战略风投基金。自2018年起,该基金在全球范围内投资早期生物制药公司,聚焦免疫炎症、肾病(含移植)、院内重症、神经退行性疾病及罕见病等治疗领域,同时关注药物发现技术(如小分子、多肽、核酸)、递送系统(CNS、肾脏)及非肿瘤细胞疗法等平台技术。
当前投资组合包括:
Glycomine开发针对磷酸甘露糖变位酶2缺乏症的新型替代疗法;
Pulmocide开发新型三唑类抗真菌药物,该药物专门设计通过吸入方式给药,用于治疗侵袭性肺曲霉病;
Allievex为黏多糖贮积症3B型开发新型替代疗法;
Curreio专注于利用冷冻电镜技术对生物大分子进行结构分析,从而加速药物研发进程;
LUCA Science开发功能性线粒体,将其作为治疗剂,用于治疗受损的组织和器官;
Azafaros开发针对儿科溶酶体贮积症(如尼曼匹克病、GM神经节苷脂沉积症)的新型突破性疗法。
该风投不仅提供资本支持,还依托旭化成医药的开放创新中心,为被投企业提供早期概念验证实验与项目合作机会。