德勤三年医美报告,流量正在失效
来源:新美鉴 | 发布时间:2026-09-30
摘要:医美行业正从“流量套利”转向“能力竞争”。过去靠信息差赚高利润,现在产品设备扎堆获批,加上AI比价和监管收紧,这套玩法行不通了。求美者捂紧钱包,只有高端需求还在涨。机构得拼交付和服务,光靠买流量已经活不下去。
2026年8月,艾尔建美学联合德勤中国发布了第五份《中国医美行业年度洞悉报告》,主题定为“聚势向新 质领未来”。
回看过去三年的报告标题——2024年是“知常明变 守正出新”,2025年是“精耕致新 审需度势”,到2026年的“聚势向新 质领未来”。
“新”字贯穿始终,但前缀在变:从“守正”到“精耕”再到“聚势”,行业对“新”的理解,正在层层递进。
三年报告放在一起看,能清晰感受到一条从“扩张叙事”到“存量博弈”再到“能力竞赛”的演进曲线。
三年对比:行业逻辑的三次转身:
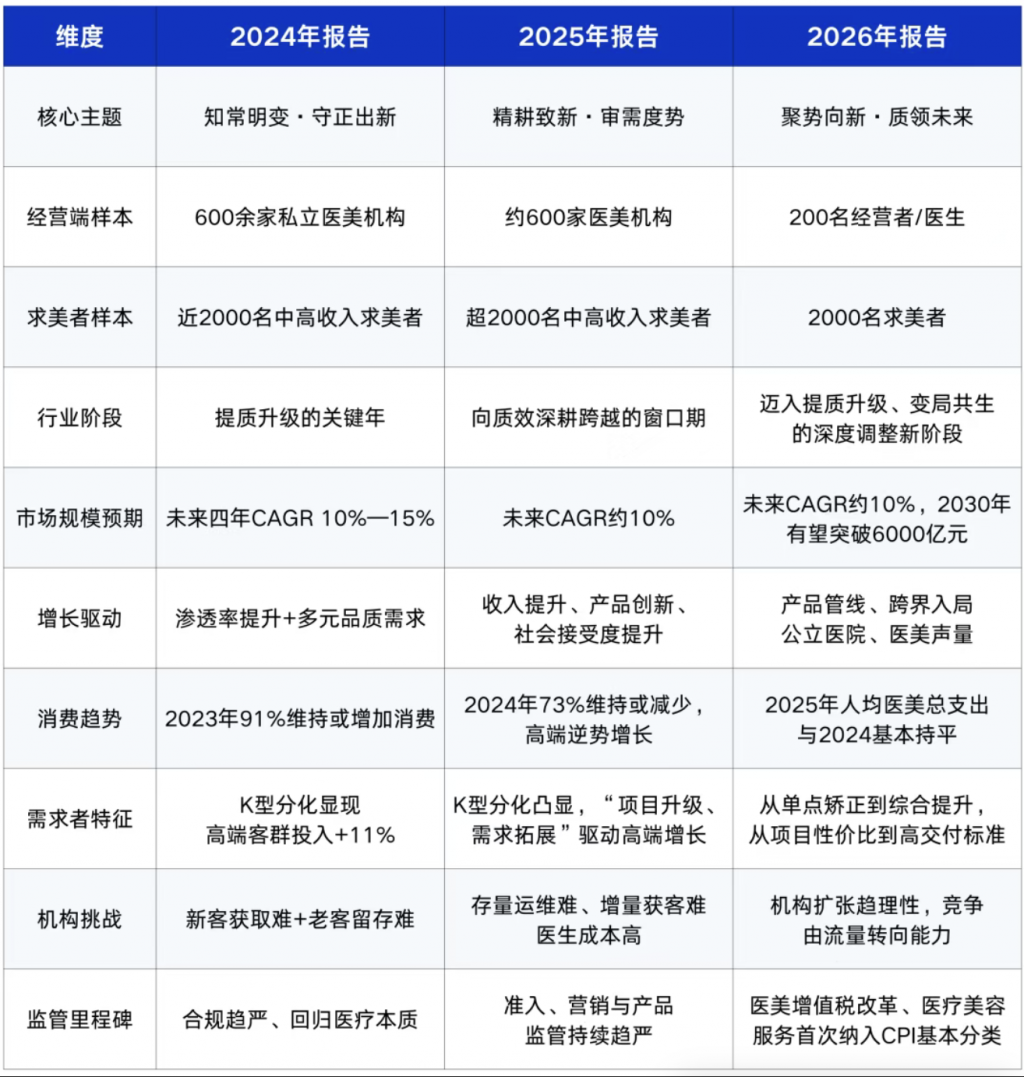
2024年,91%的中高收入求美者还在增加或维持医美消费。机构们相信:只要需求在,增长就在。
2025年,这个数字掉到了73%。K型分化第一次被摆上台面——高端客群逆势增长,中低端客群捂紧了钱包。
2026年,更冷静的判断则是:人均支出与去年基本持平。增长还在,但速度放缓了。
调研样本也发生了变化。前两年,机构端覆盖约600家,是宽口径的行业扫描。今年调整为200名经营者与医生的深度调研。
从“600家”到“200位”,折射出的视角转换很明确——行业的关注点,已经从“多少家机构在活”变成了“活下来的机构在怎么做”。
三年报告其实指向了同一个终点,只是措辞在逐级递进:2024年叫“回归医疗本质”,2025年叫“医疗技术纵深+客户价值思维”,2026年叫“从流量竞争转向能力竞争”。
医美行业驱动模式正在从“流量套利”转向“能力溢价”,这是底层竞争逻辑的结构性重置。
过去十年,医美行业的超额利润主要来自信息不对称——求美者不知道玻尿酸和肉毒素的成本结构,不知道医生资质怎么判断,不知道什么价格算合理。机构的核心能力是“拦截流量、高价转化”,本质上做的是信息差套利。
而当下这套模型正在被三股力量同时瓦解:
①供给侧爆炸式增长。 近50款注射类产品和近30款光电设备在一年内密集获批,求美者有了前所未有的选择权。稀缺性从产品端转移到交付端。
②需求侧决策链重构。 AI工具开始成为医美消费的新入口,求美者用AI、小红书、点评交叉验证,信息差被急剧压缩。“种草-决策-成交”的路径从线性变成网状,每个节点都可能流失。
③监管框架重塑成本结构。 增值税从免税到6%、CPI纳入统计体系,表面看是财税政策调整,深层看是对行业属性的重新定义——医美正在从“医疗行为”被重新划入“消费服务”,合规成本、运营标准、竞争规则都在被重写。
行业的竞争焦点从“买流量”转向“经营用户关系”。
三年报告,三个主题词,勾勒出中国医美行业从“跑马圈地”到“精耕细作”再到“系统作战”的完整轨迹。“变局共生”四个字,说的既是行业状态,也是生存法则——变局之中,唯有共生。